Délais, coûts et chemin réglementaire d’un opérateur domestique à trois ATR 72-600 — les enseignements des précédents pour le cas calédonien
Rédigée par Julien Peloille, analyse indépendante, cette note est construite exclusivement sur sources publiques.
9–15
mois
Reprise préparée
2,5–4
Md F CFP
Besoin estimé en location
3
ATR 72-600
Périmètre étudié
L’essentiel. Recréer un opérateur aérien domestique à trois ATR après une liquidation demanderait 9 à 15 mois dans un scénario de reprise bien préparé, 18 à 24 mois en création ex nihilo, pour un besoin de financement de 2,5 à 4 milliards de F CFP en location des appareils (6,5 à 9,5 milliards en acquisition). Le poste dominant n’est ni l’avion ni la certification : c’est l’exigence de trois mois d’exploitation sans recettes attachée à la licence. Aucun précédent récent n’a relié un jugement de liquidation, ou le lancement d’un projet, au premier vol en moins de onze mois — et les capitalisations réelles des précédents régionaux confirment l’ordre de grandeur financier : partis plus bas, tous ont dû combler l’écart en urgence.
Lecture PESTEL. Les six dimensions de l’environnement, et ce que la note en traite.
Politique — hors champ : la note ne se prononce sur l’opportunité d’aucun scénario et n’analyse pas le jeu des acteurs publics.
Économique — au cœur : délais, besoin de financement, capacité financière, trafic d’équilibre.
Social — effleurée : continuité de la desserte et sort des salariés selon l’issue de la procédure.
Technologique — hors champ : la flotte d’ATR 72-600 est une donnée du périmètre, non un objet d’analyse.
Environnemental — hors champ.
Juridique — au cœur : procédures collectives, certificat de transporteur aérien incessible, licence et capacité financière (règlement (CE) n° 1008/2008).
1. Pourquoi cette question se pose
Air Calédonie a été placée en redressement judiciaire par le tribunal mixte de commerce de Nouméa le 14 avril 2026, après le constat de cessation des paiements du 27 mars (passif exigible estimé à 256 millions de F CFP) et dans le contexte du blocage des aérodromes des îles engagé le 2 mars. La période d’observation, de six mois renouvelable, court jusqu’à la mi-octobre 2026. Dans le débat public calédonien circule dès lors une question simple : si la compagnie devait disparaître, combien de temps et combien d’argent faudrait-il pour en recréer une ? Cette note en chiffre les termes, à partir des précédents documentés et des exigences réglementaires, sans se prononcer sur l’opportunité d’aucun scénario. Son périmètre s’arrête au premier vol : recréer une capacité de desserte ne rétablirait pas, à elle seule, une viabilité que le niveau de trafic ne portait déjà plus — 180 000 passagers en 2025, pour un équilibre associé à quelque 300 000.
Quatre issues types s’offrent à une procédure collective, dont les conséquences sur le certificat de transporteur aérien — et donc sur la continuité de la desserte — diffèrent radicalement.
| Issue de la procédure | Mécanisme | Sort du CTA | Gap de desserte |
|---|---|---|---|
| Plan de continuation | La personne morale survit et apure son passif dans la durée | Conservé (surveillance renforcée de l’autorité) | Nul |
| Cession de titres / recapitalisation en période d’observation | Changement d’actionnariat ou apport en capital ; la personne morale demeure | Conservé (évaluation du changement de contrôle) | Nul |
| Plan de cession (actifs) | Transfert de l’entreprise (actifs, contrats, salariés) à un repreneur ; la personne morale d’origine est ensuite liquidée | Perdu — nouveau CTA à instruire intégralement | 9 à 15 mois minimum |
| Liquidation sans reprise | Réalisation des actifs à la découpe ; disparition de l’exploitation | Perdu | 12 à 24 mois, reprise incertaine |
Le CTA est délivré intuitu personae à une personne morale déterminée : il n’est ni cessible ni transférable avec les actifs. Le précédent Air Antilles 2023-2024 l’a démontré : malgré la reprise des avions et des personnels, la nouvelle structure a dû instruire un CTA complet.
Point structurant. La question posée — « combien pour recréer ? » — ne prend son ampleur que dans les deux dernières lignes du tableau ; dans les deux premières, elle ne se pose pas. Ce qui se joue pendant la période d’observation n’est donc pas seulement le sort d’une entreprise : c’est laquelle des deux moitiés de ce tableau s’appliquera au territoire.
Repère. Le coût de recréation chiffré dans cette note représente de l’ordre de dix à quinze fois le passif exigible qui a déclenché la procédure. Ce rapport ne dicte aucune décision ; il donne la mesure de ce que la procédure met en jeu, et de la valeur économique des actifs incessibles — certificat, compétences rassemblées, cycle d’exploitation — que détient une personne morale vivante.
2. Le double verrou réglementaire d’une compagnie nouvelle
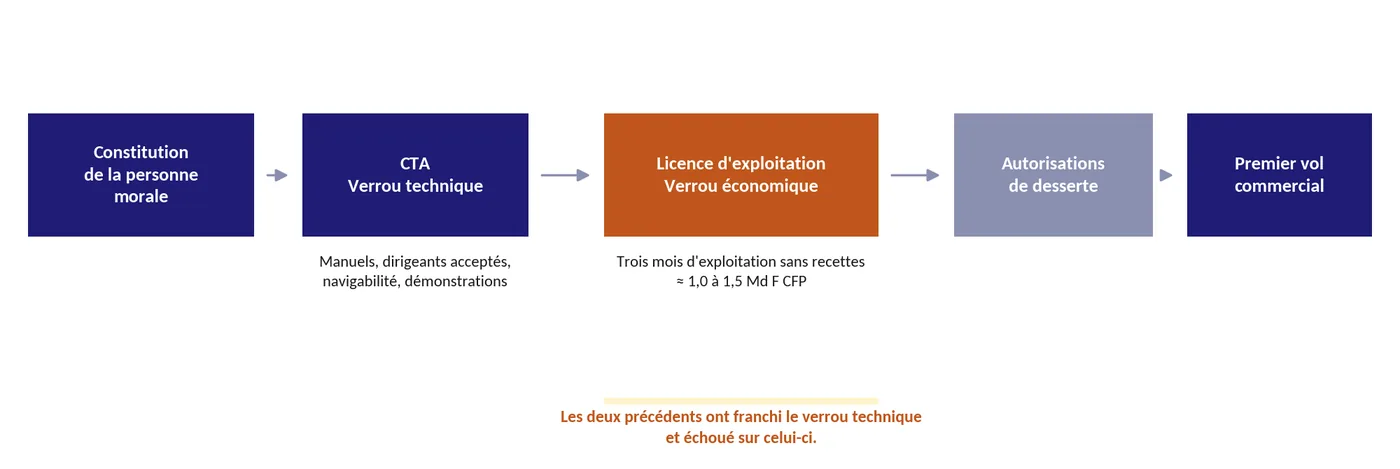
Le chemin réglementaire d’un opérateur nouveau enchaîne deux autorisations distinctes, délivrées dans cet ordre, puis les autorisations de desserte. La seconde — la licence — porte l’exigence financière ; c’est elle qui a arrêté les deux précédents examinés en section 3.
2.1. Verrou technique : le certificat de transporteur aérien
Une personne morale nouvelle repart de zéro devant l’autorité de l’aviation civile, quelle que soit l’expérience de ses équipes. L’instruction suit un processus en cinq phases — pré-candidature, candidature formelle, évaluation documentaire, démonstrations et inspections, délivrance — sur un référentiel aligné sur l’architecture AIR OPS européenne : encadrement responsable individuellement accepté par l’autorité, référentiel documentaire complet (manuel d’exploitation, système de gestion de la sécurité, spécifications de navigabilité), organisation du maintien de la navigabilité, et démonstration pratique sur les appareils immatriculés et assurés de la compagnie — ce qui impose de disposer des avions, donc d’en supporter le coût, avant toute recette.
Les délais d’instruction constatés sur des dossiers comparables sont convergents : sept mois pour la nouvelle Air Antilles (trois mois étaient espérés, présentés comme le délai minimum du processus), douze mois pour Air Moana en Polynésie française. La densité du dossier remis en première intention et la qualité du dialogue amont avec l’autorité sont les seuls leviers de compression documentés.
2.2. Verrou économique : la licence d’exploitation et la capacité financière
La licence d’exploitation, délivrée après le CTA, repose sur un standard de capacité financière dont l’article 5 du règlement (CE) n° 1008/2008 constitue la référence : démontrer la capacité à faire face à ses obligations pendant vingt-quatre mois sur hypothèses réalistes, et à couvrir trois mois de frais fixes et de dépenses d’exploitation sans recourir aux recettes d’exploitation, le tout adossé à un plan d’entreprise triennal et au détail du financement des frais de démarrage. S’y ajoutent, pour le réseau intérieur, les autorisations de desserte relevant de la Nouvelle-Calédonie et, le cas échéant, la contractualisation des obligations de service public.
C’est ce verrou-là — et non le verrou technique — qui a emporté la relance d’Air Antilles : licence rendue temporaire dix mois après sa délivrance pour instabilité financière, CTA puis licence suspendus en décembre 2025, redressement en février 2026, liquidation en avril 2026 avec rejet de l’ensemble des offres de cession. De la licence rendue temporaire à la seconde liquidation, la séquence complète s’est jouée en vingt et un mois après le premier vol.
Le constat ex ante / ex post. Des dossiers constitués très en dessous du besoin des trois mois ont obtenu leur licence ; la sanction est venue ensuite — licence rendue temporaire, suspension, disparition. L’exigence de capacité financière est donc, en pratique, appliquée ex post davantage qu’ex ante. La fourchette de la présente note chiffre le besoin réel d’un opérateur durable, non le minimum administrativement suffisant à l’obtention de la licence ; l’écart entre les deux est précisément ce que la section 3 mesure.
3. Ce que montrent les précédents
Trois cas récents et documentés encadrent l’estimation : une reprise post-liquidation dans un département d’outre-mer, une création ex nihilo dans une collectivité du Pacifique à réseau comparable, et le phénix d’État le plus rapide observé en Europe.
| Cas | Chronologie clé | Délai constaté | Enseignement |
|---|---|---|---|
| Air Antilles (reprise 2023-2024) | Liquidation du groupe Caire août 2023 ; offre de reprise validée le 20/09/2023 ; société immatriculée le 30/10/2023 ; CTA le 23/05/2024 ; licence le 24/05/2024 ; reprise des vols juin-juillet 2024 | Interruption de desserte d’environ 9 à 10 mois ; instruction CTA : 7 mois (3 espérés, présentés comme le délai minimum) | Avions, personnels et soutien public disponibles n’ont pas permis d’accélérer l’instruction du CTA |
| Air Moana (création ex nihilo, Polynésie fr.) | Licence de transporteur délivrée le 15/12/2021 ; demande de CTA début 2022 ; premier ATR 72-600 loué reçu en déc. 2022 ; CTA février 2023 ; premier vol commercial le 13/02/2023 | 14 mois de la licence au premier vol ; 12 mois d’instruction du CTA | Cas le plus comparable au contexte calédonien : opérateur insulaire du Pacifique, 2-3 ATR 72-600 en location |
| ITA Airways (phénix d’État, Italie) | Société constituée fin 2020 ; AOC et licence délivrés par l’ENAC le 18/08/2021 ; premier vol le 15/10/2021, avec reprise de 49 avions d’Alitalia le jour même | Environ 11 mois de la constitution au premier vol | Borne basse observée — obtenue avec les moyens d’un État, une autorité dédiée et un alignement politique total |
Sources détaillées en fin de note. Les délais Air Antilles et Air Moana sont établis sur les dates officielles de délivrance publiées ; le délai ITA sur les communiqués de l’autorité italienne.
La convergence est frappante : quels que soient le soutien politique, la disponibilité des avions et l’expérience des équipes, aucun dossier récent de l’espace réglementaire français n’a relié un jugement de liquidation — ou le lancement d’un projet — au premier vol en moins de onze mois. L’horloge de la seule création juridique peut être plus courte (huit mois et demi pour la SEM Air Antilles, immatriculée fin octobre 2023 pour un premier vol mi-juillet 2024) : elle mesure une gestation faite en amont, non le chemin complet. Les annonces initiales des porteurs de projet — trois à six mois — ont été systématiquement démenties par l’instruction.
La triangulation par les capitalisations réelles. Les montants effectivement mobilisés par les deux précédents régionaux encadrent la fourchette de la présente note — par le bas au départ, par le haut à l’arrivée. Air Moana a été lancée avec un capital initial d’un peu plus d’un milliard de F CFP, Sofidep comprise ; ce montant s’est révélé insuffisant : un audit ayant chiffré à 4 milliards le besoin pour tenir jusqu’en 2026, la compagnie a levé ce montant à dix-huit mois d’exploitation — 3 milliards d’investisseurs privés, 1 milliard du Pays entré au capital de la société mère —, portant les fonds mobilisés cumulés au-delà de 5 milliards pour un opérateur de deux puis trois ATR.
La SEM Air Antilles illustre le même écart, en plus sévère : constituée avec 2 M€ de capital (≈ 240 MF CFP — Collectivité de Saint-Martin 60 %, Cipim 40 %), elle a consommé plus de 24,5 M€ d’apports publics en moins de deux ans (≈ 2,9 milliards de F CFP), versés en rattrapage plutôt qu’en dotation initiale, sans jamais atteindre le capital d’environ 12 M€ (≈ 1,4 milliard) jugé nécessaire à sa survie début 2026. Les précédents n’ont donc pas mobilisé moins que la fourchette de cette note : ils ont commencé par mobiliser moins, avant de devoir combler l’écart en urgence — l’un en levant, l’autre en disparaissant.
4. Chronologie type jusqu’au premier vol
Le séquencement ci-dessous croise les exigences du processus de certification avec les délais constatés. Les deux colonnes de droite donnent les fenêtres de réalisation par phase, en mois à compter de la création juridique (M0), pour un scénario de reprise préparé et un scénario ex nihilo.
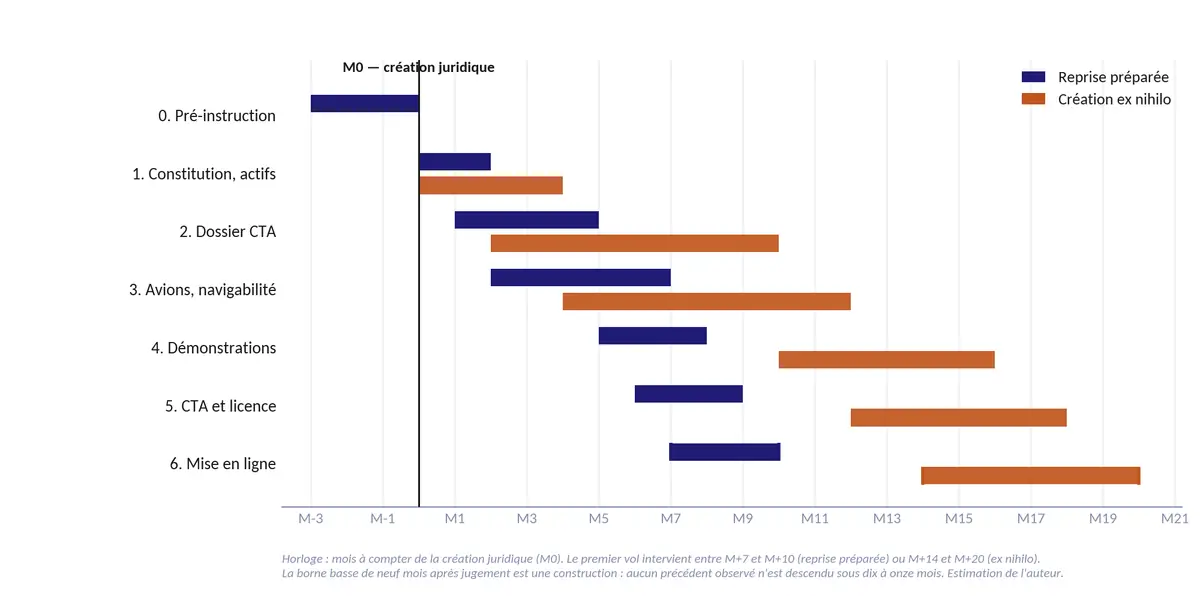
Les phases se recouvrent largement : le chemin critique passe par le trinôme dossier documentaire / dirigeants acceptés / avions disponibles pour démonstration, puis par la capacité financière exigée pour la licence. La phase 0 relève du dialogue informel avec l’autorité : l’instruction formelle d’une candidature suppose une personne morale constituée.
En scénario de reprise préparé, le premier vol intervient entre M+7 et M+10 après la création, soit 9 à 15 mois après un jugement de liquidation une fois intégrés les délais de cession des actifs (la borne de neuf mois est une construction : aucun précédent observé n’est descendu sous dix à onze mois) ; en ex nihilo, entre M+14 et M+20. Les 18 à 24 mois de la synthèse courent, eux, du lancement du projet : ils ajoutent aux fenêtres du tableau la gestation antérieure à la création juridique — structuration, capital, licence préalable le cas échéant. Chaque mois d’interruption emporte par ailleurs un coût territorial non chiffré ici : évacuations sanitaires, continuité scolaire et administrative, et installation possible d’une solution de substitution qui préempte le marché.
5. Les ordres de grandeur financiers
Le chiffrage couvre le besoin de financement de la création jusqu’au premier vol commercial, en scénario de location des trois ATR 72-600, puis en variante d’acquisition. Conventions : parité fixe 1 000 F CFP = 8,38 EUR ; 1 USD ≈ 105 F CFP (EUR/USD ≈ 1,14 au 10 juillet 2026). Valeurs de marché ATR 72-600 : neuf remisé 20 à 22 MUSD ; occasion 2011-2015 : 13 à 18 MUSD ; loyers mensuels de milieu de vie en marché tendu : 120 à 180 kUSD. Le poste dominant est calé sur les comptes publiés de l’opérateur actuel — seule compagnie du territoire dont les comptes certifiés sont publics — : 5 029,6 MF de charges d’exploitation en 2024 (quatre ATR, année de crise, structure sociale réduite) et environ 5 495 MF en 2023 (année pleine) ; ces comptes, arrêtés avant la procédure en cours, renseignent la structure de coûts et non la trésorerie du moment. Ces charges comptables comprennent 969,5 MF de dotations aux amortissements et provisions (2024), dont seule la fraction amortissements — de l’ordre de 420 MF — est réellement non décaissable ; le solde (provision pour maintenance, corrosion, licenciements) correspond à des sorties de trésorerie différées, non à une charge fictive. Un entrant en location ne supporterait pas ces ~420 MF d’amortissement mais les remplacerait par 450 à 680 MF de loyers annuels (trois appareils à 120-180 kUSD par mois) : les deux ordres de grandeur se recoupent, si bien que le prorata retenu reste une approximation prudente de la base décaissable. À titre de repère normalisé, la capacité d’autofinancement 2024 de l’opérateur s’établit à 563 MF.
| Poste (jusqu’au premier vol) | M F CFP | Commentaire / hypothèses |
|---|---|---|
| Capital réglementaire : 3 mois de frais fixes et de dépenses d’exploitation sans recettes | 1 000 – 1 500 ✓ | Poste dominant, calé sur les comptes publiés : charges d’exploitation 2024 de 5 030 MF pour 4 ATR (5 495 MF en 2023, année pleine) ; prorata 3 machines à structure resserrée ≈ 4,0-4,6 Md F par an, soit 1,0-1,15 Md pour 3 mois ; marge haute pour la montée d’activité du plan d’entreprise (art. 5-1-b). C’est le poste dont l’insuffisance a emporté Air Antilles version 2024 |
| Dépôts de garantie de location (3 appareils, 2 à 3 mois de loyer chacun) | 100 – 170 ≈ | Hypothèse de loyer 120 à 180 kUSD par mois et par appareil (72-600 de milieu de vie, marché turboprop tendu) |
| Loyers courus avant recettes (3 à 4 mois) | 120 – 230 ≈ | Les appareils doivent être livrés et exploitables avant les vols de démonstration, donc avant toute recette |
| Équipe projet pré-revenus (6 à 9 mois, montée d’environ 30 vers 120 ETP) | 400 – 700 ≈ | Dirigeants désignés, rédaction et adaptation des manuels, centre de contrôle d’exploitation, gestion de navigabilité, commercial — calibré sur la masse salariale publiée 2024 : 7,5 MF par ETP et par an |
| Requalification des personnels navigants | 40 – 90 ≈ | La qualification de type est portée par la licence du pilote, non par le certificat de l’exploitant : elle survit à la liquidation. Pour des équipages repris, seuls sont dus le stage d’adaptation à l’exploitant, l’adaptation en ligne et les contrôles — soit 4 000 à 8 000 € par pilote, auxquels s’ajoutent 3 000 à 5 000 € de déplacement, aucun simulateur ATR 72-600 n’étant implanté sur le territoire. Base retenue : environ 35 navigants techniques et 50 personnels de cabine. La borne haute couvre un recrutement externe partiel, une qualification de type complète étant affichée entre 13 000 et 17 000 € par les organismes de formation |
| Systèmes d’information | 150 – 300 ⚠ | Réservation et enregistrement, préparation des vols, suivi de navigabilité, paie et gestion — licences, intégration, reprise de données |
| Stocks de pièces, outillage, accès pool, matériels de piste | 300 – 600 ✓ | Fortement réductible par rachat au liquidateur : la valeur nette comptable des stocks de l’opérateur actuel est de 341,3 MF fin 2024 (note 7 des comptes) |
| Assurances année 1, redevances, conseils, frais de certification | 120 – 200 ⚠ | Prime coque et responsabilité civile d’un entrant sans historique. La couverture minimale est réglementée — 250 000 DTS par passager, 1 000 DTS par passager pour les bagages, 17 DTS par kilogramme de fret — mais la prime, elle, se cote au cas par cas et ne fait l’objet d’aucune publication |
| Lancement commercial et distribution | 50 – 100 ⚠ | Identité, site et canaux de vente, communication de réouverture du réseau |
| TOTAL — scénario location des 3 ATR 72-600 | ≈ 2 280 – 3 890 | Arrondi retenu : 2,5 à 4 milliards F CFP |
| Variante — acquisition des 3 cellules en propriété | + 4 100 – 5 600 | 72-600 d’occasion (millésimes 2011-2015) à 13-18 MUSD pièce — l’état de maintenance, documenté par les provisions ventilées par appareil aux comptes 2024, est le déterminant direct du prix —, soit un total projet de 6,5 à 9,5 milliards F CFP |
Marqueurs de fiabilité (colonne des montants) : ✓ poste ancré sur les comptes certifiés publiés ; ≈ poste dérivé de paramètres publics (valeurs de marché ATR, masse salariale par ETP) ; ⚠ estimation de l’auteur, sans source publique (voir section 5.1). Hors périmètre : pertes d’exploitation de la montée en charge après le premier vol, coûts sociaux de la liquidation (supportés par la procédure et les régimes de garantie), investissements d’infrastructure, coût public d’une desserte de substitution pendant le gap.
Le besoin en fonds de roulement : le financement gratuit qui ne se rachète pas. L’exploitation actuelle est portée par un BFR structurellement négatif de -1 046 MF fin 2024 — dont environ 433 MF de billets émis non encore utilisés — complété par le crédit fournisseurs et les décalages sociaux et fiscaux. Une entité nouvelle démarre dans la configuration inverse : aucun billet prévendu, des fournisseurs exigeant d’un entrant sans historique paiements d’avance et garanties, des dépôts à constituer — un besoin de démarrage que l’on peut situer entre 200 et 400 MF, sur la base d’un à deux mois d’achats externes de la structure de coûts publiée. Le chiffrage du tableau n’en capte qu’une partie ; tout décalage de montée en charge se traduit directement en besoin de trésorerie additionnel. Ce BFR négatif est un actif invisible de la personne morale vivante : il disparaît avec elle et ne figurera dans aucun inventaire de liquidateur.
Sensibilité au calendrier. Une fois les appareils livrés et l’équipe constituée, chaque mois de glissement du premier vol coûte de l’ordre de 100 à 140 MF — loyers des trois machines (38 à 57 MF), masse salariale de l’équipe en place (60 à 75 MF), frais courants — sans générer de recette. Fourchettes hautes de délai et de coût sont donc corrélées : c’est un seul et même risque, exprimé en mois d’un côté, en francs de l’autre.
5.1. Ce que vaut ce chiffrage : traçabilité et sensibilité
Les neuf postes du tableau n’ont pas la même valeur probante, et la note l’assume plutôt que de l’homogénéiser. Trois niveaux se distinguent. Les postes ancrés sur les comptes certifiés publiés : le capital réglementaire, calé sur les charges d’exploitation constatées, et les stocks, dont la valeur nette comptable (341 MF) fixe la borne basse. Les postes dérivés de paramètres publics : dépôts et loyers, calculés sur les valeurs de marché ATR ; équipe projet, sur la masse salariale par ETP constatée ; requalification des navigants, sur les tarifs publiés des organismes de formation. Et trois postes qui ne reposent sur aucune source publique.
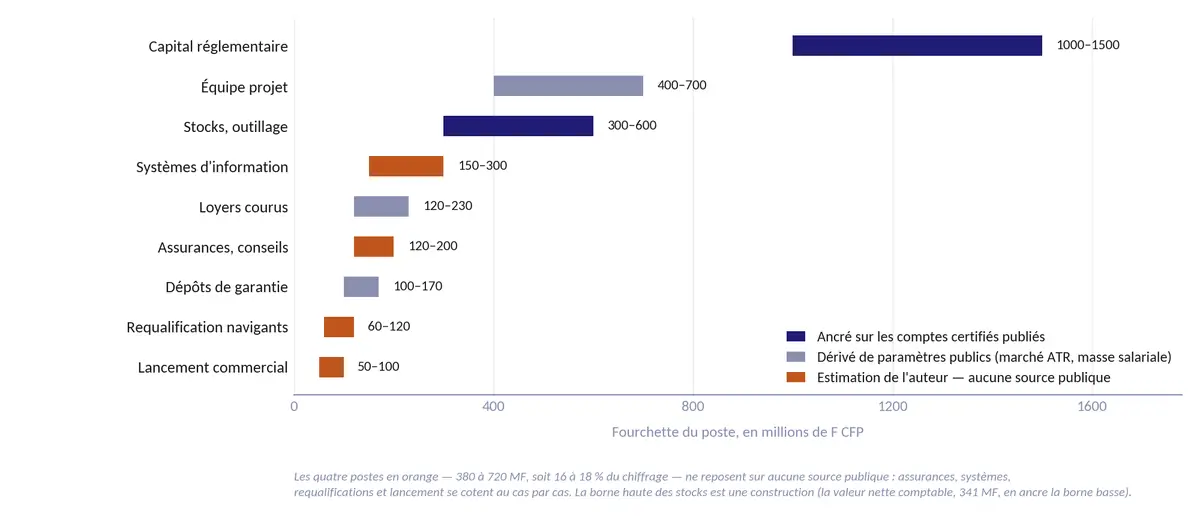
Limite de l’étude. Trois postes résistent à toute recherche documentaire : les primes d’assurance aéronautique d’un exploitant sans historique, les tarifs des systèmes de réservation et de suivi de navigabilité, et le budget de lancement commercial. Les deux premiers se cotent au cas par cas — selon le profil de l’exploitant, sa flotte, son réseau et sa négociation — et aucun assureur ni éditeur ne publie de barème ; le troisième n’est pas un prix de marché mais un arbitrage budgétaire. Seule une consultation directe les établirait. Ces trois postes — 320 à 600 MF, soit 14 à 15 % du chiffrage — sont donc des estimations de l’auteur. Cette inaccessibilité est déclarée comme un résultat de l’étude, non masquée par une précision qu’elle n’aurait pas.
La question utile n’est donc pas « comment être plus précis », mais « qu’est-ce qui dépend de cette imprécision ». Peu de choses. Faire varier les trois postes de 50 % dans un sens ou dans l’autre — une erreur considérable — déplace le total de 2,3-3,9 à 2,1-4,2 milliards de F CFP, soit environ 7 à 8 % de part et d’autre. Le test limite est plus net encore : en les annulant intégralement, comme s’ils étaient gratuits, le besoin de financement resterait de près de 2 milliards — soit encore sept à huit fois le passif exigible qui a déclenché la procédure. La conclusion de cette note ne repose pas sur sa zone d’incertitude.
6. Ce qui fait varier l’équation
Cinq paramètres commandent l’ampleur du gap de desserte et du besoin de financement ; ils dessinent l’espace des scénarios sans en désigner aucun.
- Le sort de la personne morale : continuation, recapitalisation ou cession de titres pendant la période d’observation conservent le CTA et annulent le gap ; plan de cession d’actifs et liquidation le font disparaître. C’est la variable qui domine toutes les autres.
- L’anticipation : un dossier de pré-candidature mené en parallèle de la fin de l’ancien opérateur — le schéma ITA — sépare la borne basse (11 mois) de l’expérience Air Antilles (dossier monté après la liquidation).
- Le sort des actifs immatériels : référentiel documentaire, données de conformité, marque, systèmes, stocks. Réécrire un référentiel coûte six à douze mois ; l’adapter en coûte deux à trois.
- La rétention du noyau de compétences : dirigeants acceptables par l’autorité, instructeurs, personnels du contrôle d’exploitation et de la navigabilité. Leur dispersion est difficilement réversible à l’échelle d’un territoire insulaire et constitue le chemin critique humain.
- L’existence d’un pont de desserte : un affrètement avec équipage auprès d’un opérateur tiers peut amortir le gap pour les obligations de service public, au prix d’autorisations spécifiques et d’un coût élevé ; il change le vécu du territoire, pas l’équation de recréation.
7. Ce que l’on sait, ce que l’on ne sait pas
Ce que l’on sait. Les exigences réglementaires (double verrou CTA-licence, capacité financière de trois mois sans recettes) ; les délais observés sur trois précédents documentés (11 à 20 mois) ; la structure de coûts de l’opérateur en place, par ses comptes certifiés publiés ; l’issue du précédent le plus comparable, dont la sous-capitalisation initiale a provoqué la seconde liquidation en vingt et un mois.
Ce que l’on ne sait pas. Le prix réel de trois postes du chiffrage — assurances, systèmes d’information, lancement commercial — qui ne se cotent que sur consultation et non sur source publique (voir section 5.1) ; la capacité effective des actionnaires publics à mobiliser 2,5 à 4 milliards de F CFP dans le calendrier d’une recréation — donnée déterminante et non publique ; la valeur de réalisation des actifs dans une liquidation effective ; les conditions auxquelles un opérateur tiers accepterait un pont de desserte ; l’issue de la période d’observation en cours. Les indicateurs économiques unitaires du transport aérien calédonien (recette et coût au siège-kilomètre) demeurent par ailleurs indisponibles, y compris pour les institutions de contrôle — une limite documentée qui borne toute comparaison fine avec les précédents.
Lectures concurrentes. Deux lectures coexistent légitimement dans le débat. La première, patrimoniale, souligne que la personne morale vivante détient des actifs incessibles — certificat, compétences rassemblées, cycle d’exploitation — dont la destruction coûterait dix à quinze fois le passif déclencheur : elle plaide la préservation. La seconde, celle de la remise à plat, considère qu’une structure nouvelle, débarrassée de l’historique social et organisationnel, serait seule capable d’une structure de coûts durablement plus légère — et elle a ses ordres de grandeur : l’opérateur en place a lui-même montré l’ampleur des gisements en réduisant sa masse salariale de l’ordre du milliard de F par an, en année pleine, lors de sa restructuration de 2024, et le transfert d’aérodrome visait environ 477 MF d’économies annuelles ; si une structure neuve dégageait 300 à 500 MF d’économies annuelles supplémentaires, le coût de recréation s’amortirait en cinq à treize ans, hors coût du gap. Cette note chiffre les termes de l’alternative ; elle ne l’arbitre pas.
8. Sources
- AFP / Air Journal, « Nouvelle-Calédonie : bloquée depuis six semaines, Air Calédonie placée en redressement judiciaire », 16/04/2026 — air-journal.fr ; La Voix du Caillou, 15/04/2026 — voixducaillou.nc ; Le Journal de l’Aviation, 16/04/2026 — journal-aviation.com (jugement du 14/04/2026, passif 256 M F CFP, période d’observation de 6 mois renouvelable).
- SoualigaPost, « Air Antilles : 31 mois d’existence, beaucoup d’espoirs, 17 mois de vols opérés », 04/2026 — soualigapost.com (chronologie officielle : cession 20/09/2023, immatriculation 30/10/2023, CTA 23/05/2024, licence 24/05/2024, premier vol 15/07/2024, suspension 09/12/2025, redressement 02/02/2026).
- Air Journal, « Air Antilles : la liquidation judiciaire tourne la page de la relance de 2024 », 28/04/2026 — air-journal.fr (rejet de l’ensemble des offres de cession) ; Journal de Saint-Barth, 23/05/2024 ; TourMaG, 05/2024.
- Dossier Air Moana — presse spécialisée et locale : Air Journal (17/12/2021, 14/12/2022, 07/02/2023, 13/02/2023), Outremers360, Tahiti Infos ; Wikipédia en relais de synthèse. Licence du 15/12/2021, CTA obtenu en février 2023 douze mois après la demande, premier vol le 13/02/2023, ATR 72-600 en location.
- Communiqué ENAC du 18/08/2021, relayé par World Airline News (délivrance simultanée AOC et licence à ITA) ; presse spécialisée et Wikipédia en relais (premier vol 15/10/2021, constitution de la société fin 2020).
- Règlement (CE) n° 1008/2008 du 24/09/2008, article 5 et annexe I — EUR-Lex (conditions financières d’octroi des licences d’exploitation).
- Valeurs et loyers ATR 72-600 : Avation plc, présentation investisseurs juin 2024 (valeurs Ascend, tension des loyers de marché) ; SafeFly Aviation, rapport de marché 2026 ; synthèses de relais (Wikipédia, Jettly, 2026).
- Conversions : parité fixe 1 000 F CFP = 8,38 EUR ; EUR/USD ≈ 1,141 au 10/07/2026 (Bloomberg).
- Comptes annuels 2024. Société Calédonienne de Transports Aériens — « Air Calédonie », 2025 (certification BDO Audit du 27/06/2025, approbation AGO du 17/07/2025) ; Comptes annuels 2023, id., 2024 — comptes déposés et publics : charges d’exploitation, masse salariale et effectifs, stocks, structure bilancielle, provisions de maintenance.
- Capitalisations Air Moana : TNTV, 27/12/2022 (capital initial rassemblé supérieur à un milliard de F CFP, entrée de la Sofidep) ; Outremers360 et Radio1 Tahiti, 2024-2025 (recapitalisation de 4 milliards : 3 milliards d’investisseurs privés, 1 milliard du Pays au capital de la société mère ; prêt de 600 MF et garanties en 2025) ; Polynésie la 1ère, 26/09/2024 (apports privés cumulés de 4,2 milliards).
- Capitalisations SEM Air Antilles : SoualigaPost, 08/10/2025 (capital de 2 M€ — Collectivité de Saint-Martin 1,2 M€, Cipim 0,8 M€ ; apports de la Collectivité supérieurs à 20 M€ ; Cipim 4,4 M€ en compte courant) ; Faxinfo, 10/2025 (décomposition des apports, besoin de trésorerie de 1,5 M€ par mois) ; France Info, 14/10/2025 (plus de 24,5 M€ d’aides en moins de deux ans) ; RCI, 31/03/2026 (capital d’environ 12 M€ jugé nécessaire à la survie).
- Restructuration de l’opérateur en place : NC la 1ère, 10/04/2026 (155 licenciements en 2024, économie de plus d’un milliard de F par an) ; Air Journal, 28/03/2026 (transfert d’aérodrome visant environ 477 millions de F d’économies annuelles ; fréquentation 2025 de 180 000 passagers pour un équilibre estimé à 300 000).
- Tarifs de formation ATR 72-600 (barèmes publics des organismes agréés, consultés en juillet 2026) : Horisont Pilot — qualification de type ATR -500 / -600 à partir de 12 950 / 16 950 €, cours de différences à partir de 3 800 € avec expérience préalable, cours instructeur à partir de 800 € ; IFA International Flight Academy — qualification de type ATR 42/72 à 13 600 € ; Global Training Aviation — module de 32 heures sur simulateur de niveau D.
- Règlement (CE) n° 785/2004 du 21/04/2004 relatif aux exigences d’assurance des transporteurs aériens, articles 6 et 7 — EUR-Lex (couverture minimale : 250 000 DTS par passager, 1 000 DTS par passager pour les bagages, 17 DTS par kilogramme de fret ; responsabilité envers les tiers selon la masse maximale au décollage).
Les montants en francs Pacifique sont des ordres de grandeur construits par l’auteur à partir de ces sources ; ils ne constituent pas un chiffrage opposable.
À propos de l’auteur
Julien Peloille est analyste indépendant. Il travaille sur le transport, la régulation et la soutenabilité des opérateurs publics en Nouvelle-Calédonie et dans le Pacifique Sud. Diplômé HEC Paris (Mastère Spécialisé – Management des Unités Stratégiques), il exerce par ailleurs des responsabilités opérationnelles dans le transport aérien calédonien.
Les analyses publiées dans cette collection n’engagent que leur auteur et ne représentent pas les positions de son employeur.
Déclaration d’intérêt : l’auteur exerce des responsabilités opérationnelles au sein de l’opérateur analysé ; la présente note s’en tient exclusivement aux sources publiques citées.
La collection
Collection Éclairages — des notes d’analyse indépendantes, construites sur sources publiques, destinées à clarifier les options, les contraintes et les ordres de grandeur d’un enjeu collectif. Éclairer sans arbitrer.
Signaler une source, une erreur ou un élément à actualiser : jpeloille@lagoon.nc
Diffusion
Diffusion et réutilisation — citation autorisée sous réserve de mentionner l’auteur, le titre, la version et la date. Toute republication intégrale ou adaptation requiert un accord préalable.